今年已付、待付、年化支出,为什么不是同一个数
花了多少,和以后要花多少,分开看。
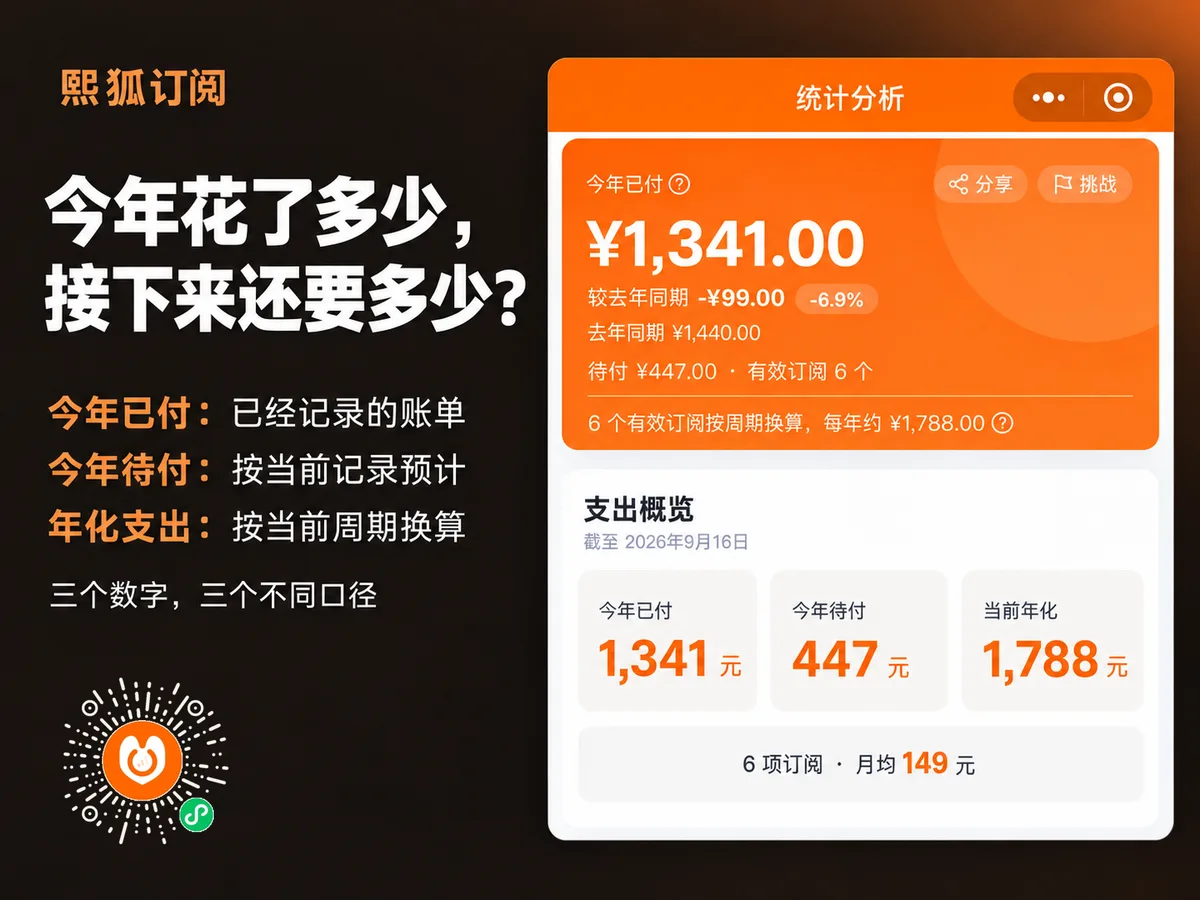
年化1788元,今年已付1341元,还有447元待付。三个数看起来能对上,换一份账本却又不同。遇到这种情况,先问各自计算哪段时间,比马上寻找“漏掉的钱”更有用。
一句话答案
先让三个数字各回答一个问题
| 指标 | 依据什么 | 适合拿来做什么 |
|---|---|---|
| 今年已付 | 今年已经记入的账单 | 回顾过去,核对支出来源 |
| 今年待付 | 现有记录、账期与续期安排 | 估计本年后续资金安排 |
| 当前年化 | 当前有效订阅的金额与周期 | 理解维持现状一年的持续负担 |
历史包含过去的选择,年化描绘现在的结构,待付关注接下来的安排。三个视角一起看,才能既解释已经记录的费用,又为下一阶段留出计划。
三个金额标签,分别回答什么
本例能相加,不是通用公式:年中新增、停止、涨价或人数变化时,不要直接用“年化 − 已付”推算待付。
同一份账本,什么时候恰好能够相加
用一份教学账本举例:六项月付分别为29、12、18、30、40、20元,合计149元。它们从1月起连续订阅,全年项目、价格、人数都保持一致;1—9月已完整记录,10—12月按继续订阅预计。
| 范围 | 计算 | 金额 |
|---|---|---|
| 1—9月已付 | 149×9 | 1341元 |
| 后三个月待付 | 149×3 | 447元 |
| 当前年化 | 149×12 | 1788元 |
这里1341+447=1788,靠的是全年结构稳定且账单完整。把这些条件记住,遇到别的数字时就能找出哪一个条件发生了变化,而不是要求所有账本都满足相同等式。
情况一:年中新增,年化先完整反映当前负担
假设一项工具直到下半年才开始使用。当年历史只包含开通后的账期,当前年化则按现在的价格与周期估计维持一年的费用。
因此,新增后年化增加,回答的是“以后维持这项服务会有多大负担”;今年已付只记录已经发生并记入的部分。准备再开一个会员时,年化可以帮助比较长期规模,接下来实际需要安排多少,则继续看账期。
情况二:服务结束,历史花费仍值得保留
上半年使用过、后来已经结束的会员,过去的账单仍在今年已付里。当前有效订阅的结构变了,这项服务也可能退出后续年化。
这能让你同时看到曾经的花费与现在的持续负担。保留历史以后,年底还可以回顾当时为什么开通、何时结束;为了让年化与已付看起来一致而抹掉旧账,会丢失这段信息。
确认实际结束续订后,回账本检查当前状态和后续日期。历史回顾与未来安排各有落点,就能解释数字为何分开变化。
情况三:年付集中记入,月份高点与月均并存
一笔年费可能集中记在某个月,长期成本却常用月均帮助比较。付款所在月份的已付较高,反映了账期记录的时间;月均则把完整周期换到可比较的尺度。
核对现金安排时,看集中发生的账单和下一次日期;判断与月付方案哪个更合适时,再结合周期和使用需求比较。保留原账期,可以同时服务这两种判断。
回到页面,沿着差异查一笔明细
打开“统计”,先认今年已付、今年待付与年化标签;选变化明显的月份,找出组成账单,再进入对应订阅核对金额、周期和日期。当前分类年化则帮助查看持续负担集中在哪里。
涉及共享,确认是在看整份价格还是按当前成员记录数计算的个人份额;涉及外币,确认原币金额与显示币种的参考折算。比较时让时间范围、币种和人数口径保持一致,差异才更容易解释。
年度同比应比较今年截至当前进度与去年同期。还要核对两边记录了哪些项目:去年只记两项、今年记全六项,变化里就包含记录范围扩大的影响。
使用前了解
已付依据你维护的账单,不是自动读取的银行流水;待付是预计,商家调价、停订与改套餐都可能改变实际结果。年化减已付不能作为通用待付算法,去年缺记录也不能当作零消费。
常见问题
关键结论
- 今年已付 1341 元:149 × 9,今年已记录账单的金额是多少?
- 今年待付 447 元:149 × 3,年内后续预计还要花多少?
- 当前年化 1788 元:149 × 12,现在这套订阅维持一年有多重?
- 本例能相加,不是通用公式:年中新增、停止、涨价或人数变化时,不要直接用“年化 − 已付”推算待付。
电脑端用微信扫一扫;手机微信内可直接打开。
下一步
如果你已经遇到这些问题,可以先进入产品页了解熙狐订阅的核心能力,再从一个具体场景开始整理。
在熙狐订阅里分开看这三个数